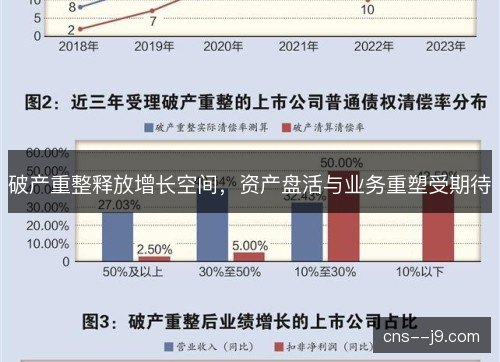
破产重整释放增长空间,资产盘活与业务重塑受期待。这句话并非空洞口号。当企业被债务压得难以运转,司法重整把偿债安排、资产处置和经营修复放进同一张时间表,市场关注的已不只是能否活下去,而是能否把沉睡资产唤醒、把失血业务换掉。这个转折值得细看。
从已经落地的案例看,企业进入重整通常先由法院受理,再召开债权人会议分组表决,重整计划获裁定批准后进入执行。债务端可能采取现金清偿、债转股、留债展期和削债组合,资产端同步剥离低效板块,经营端压缩成本并寻找产业投资人。程序看似复杂,核心是把清算价值变成运营价值。
重整计划并不是一张债务减免清单,它要把未来几年的现金流、资产处置进度和经营目标写清楚。债权人愿意接受转股或展期,往往因为继续经营比立刻变卖更有利。法院和管理人则要审查方案是否公平、是否可执行,避免重整成为逃债通道。j9官方网站执行质量决定重整成败。
资产盘活常体现在非主业和低效资产的退出。闲置土地、老厂房、边缘子公司如果继续占用资金,就会拖累重整后的资产负债表。通过公开处置、协议转让或作价入股,企业可以换回现金,也能把资源交给更擅长的经营方。资产从账面数字变成真实现金流,重整才有了支点。
业务重塑比资产出售更难。重整企业往往要砍掉长期亏损的产品线,保留仍有客户、有技术、有现金流的业务,再围绕核心环节重新排产和采购。供应链上的供应商看到回款改善,才愿意恢复账期;客户看到交付稳定,才愿意重新下单。业务修复靠的是一笔笔订单重新积累。
为什么会走到重整这一步?高杠杆扩张遇上需求下行,短债长投叠加治理失灵,现金流很快断裂。此时清算拍卖往往只能卖出残值,机器设备、技术团队和客户关系都会散掉。重整用法律程序锁定债务、稳定预期,把有救的部分留在持续经营中,这是它释放增长空间的逻辑起点。
从影响看,重整把债权人从排队拍卖的零和博弈拉回谈判桌。现金清偿提高即时回收,债转股分享未来收益,留债展期换取时间。员工岗位、上游供应商和区域产业链因此少受冲击,地方税收和就业也得到缓冲。对陷入困境但仍有经营价值的企业,这比简单关停更符合多方利益。
资本市场对重整的反应常常快于经营修复。债务包袱减轻、战投进入、资产注入等预期,会先反映在估值和交易情绪上。但股价波动不等于企业已经脱困,真正决定价值的是重整计划执行、资产交割和现金流改善。投资者若只盯债务减免数字,容易忽略后续经营的不确定性。
治理结构的变化同样关键。重整后原股东持股可能被稀释,新投资人进入董事会,管理层也可能调整。若只是换了股东、不改内控和决策机制,旧问题仍会复发。真正有效的重整会把预算约束、关联交易约束和激励约束一起重建,让企业从依赖融资扩张转向依赖经营效率。
信用修复是重整后的慢变量。债务重组完成只是第一步,银行授信、供应商账期和客户信心需要时间恢复。企业要用持续回款、规范披露和履约记录重新证明自己。金融机构也会观察重整计划执行完毕后的经营表现,再决定是否恢复授信。信用重建没有捷径,只能靠一笔笔履约积累。
重整并非没有风险。资产估值可能偏离真实价值,战投承诺可能附带条件,业务整合也可能遭遇人员流失和文化冲突。若经营方案过于乐观,执行期一到,债务问题还会回来。因此,重整计划需要设置业绩承诺、资产处置时限和违约救济,让各方在规则内推进,而不是把希望全部押在纸面方案上。
对投资者和产业方而言,判断重整价值要看四件事:资产是否真实、现金流能否转正、战投是否带来订单和技术、业务重塑是否落到组织。债务减免只是起点,不能替代经营改善。若企业处在有门槛的行业,重整后保留的资质、渠道和团队,可能比厂房设备更值钱。看懂这些,才能看懂重整空间。
司法与行政的协同,是重整能否落地的外部条件。预重整可以把债权人谈判前移,府院联动可以处理税务、土地、职工安置等难题,信息披露则关系到中小投资者保护。程序越透明,预期越稳定,战投越敢出价。破产重整不是法院一家的事,它需要市场规则和公共服务共同托底。
放到更长周期看,破产重整正在从个案纾困工具变成存量资产优化机制。产能过剩行业需要退出低效产能,优质资产需要找到更合适的经营者,资本市场也需要更清晰的退出和重生路径。重整把这三件事接到一起,让资源从失败项目中释放出来,再流向更有竞争力的业务。它的意义不止救活一家企业。
往后看,重整释放的增长空间要靠执行兑现。资产交割要按期完成,业务重塑要落到产品和订单,治理改善要体现在决策效率上。市场期待的不只是债务数字下降,更是企业重新具备造血能力。当资产盘活与业务重塑形成闭环,破产重整才会真正成为资源再配置的起点,而不是风险延后的终点。